
Imposto Seletivo: como funciona a cobrança sobre veículos e quem terá alíquota zero
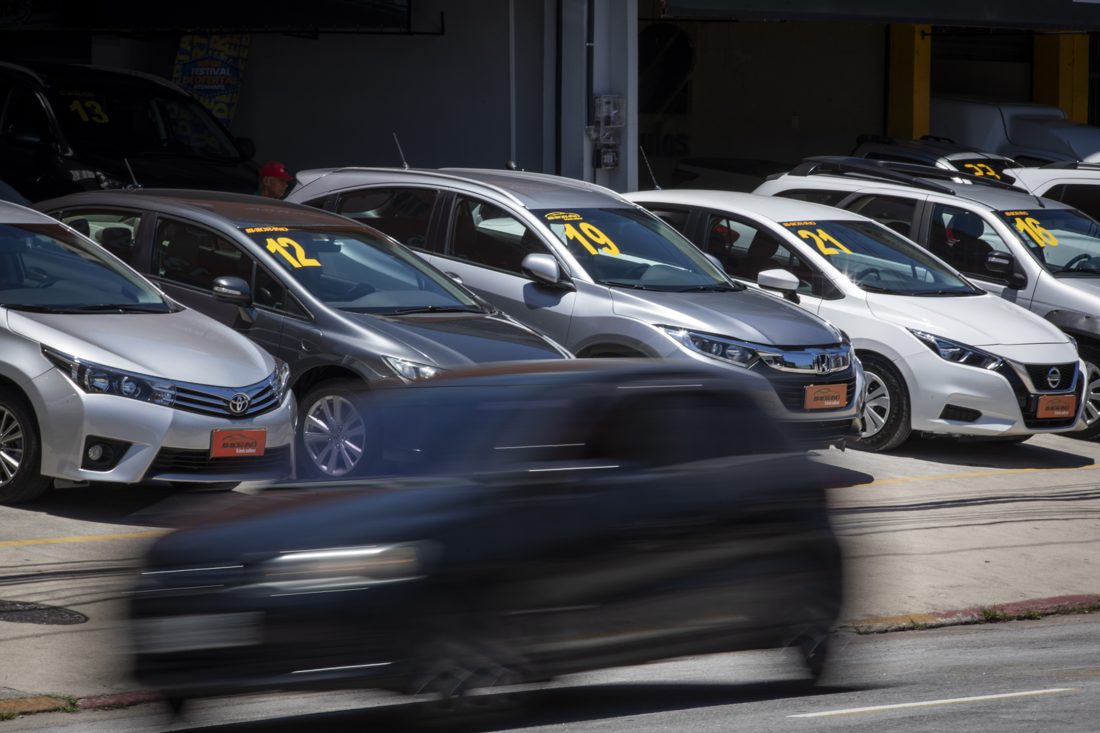
Foto: via O GLOBO
Com a reforma tributária que eliminará as alíquotas do Imposto sobre Produtos Industrializados (IPI) a partir de 2027, a cobrança extra sobre veículos será feita pelo Imposto Seletivo (IS), popularmente conhecido como "imposto do pecado". A principal diferença está na base de cálculo: o IS não incide sobre o ICMS, o PIS e a Cofins, que hoje entram na base do IPI.
Para compensar a base menor, a medida provisória (MP) multiplica a alíquota de cada carro por 1,21, elevando os percentuais, mas sem significar, por si só, um imposto maior. O cálculo parte de uma alíquota‑base de 6,3 % para os automóveis, a mesma fixada pelo IPI Verde, e abrange veículos feitos principalmente para transportar pessoas, inclusive os de uso misto, como as peruas.
Sobre a alíquota‑base incidem descontos e acréscimos, expressos em pontos percentuais, conforme cinco critérios: fonte de energia (desconto de 2 pontos para elétricos e híbridos recarregáveis flex ou a etanol; acréscimo de 12 pontos para carros a diesel); eficiência energética (desconto de até 2 pontos para quem cumpre as metas do decreto); potência (desconto de 2,15 pontos para motores de até 55 kW; acréscimo de 6,5 pontos para motores acima de 290 kW); segurança (desconto de 1 ponto para quem cumpre requisitos de desempenho estrutural e tecnologias de assistência à direção); reciclabilidade (desconto de até 2 pontos). O resultado desses ajustes é multiplicado por 1,21. Caso os descontos superem a alíquota‑base, a alíquota final fica em zero, regra importada da mesma MP.
Os veículos de transporte de mercadorias listados na MP – como picapes, furgões e camionetas – têm alíquota‑base de 3,9 %, também igual à do IPI Verde. Os ajustes são menores: o diesel soma 2,5 pontos, a gasolina 2,25 pontos; na potência, o desconto varia de 0,25 ponto até 85 kW, e o acréscimo é de 3 pontos para motores acima de 290 kW. Os descontos de eficiência, segurança e reciclabilidade são os mesmos dos automóveis, e o fator multiplicador continua sendo 1,21.
Um exemplo prático calculado pelo GLOBO mostra que uma picape a diesel com potência acima de 132 kW e até 165 kW, sem aplicar os demais descontos, terá alíquota de cerca de 8,3 %. Um automóvel a diesel na mesma faixa de potência – como um SUV – chega a aproximadamente 25,8 %. Essa diferença já existia no IPI Verde, cujas alíquotas eram de 6,9 % para picapes e 21,3 % para SUVs.
Os caminhões ficam fora do imposto. A MP os define como veículos de carga com peso bruto total a partir de 3,5 toneladas, incluindo os com carroceria inacabada ou do tipo furgão. O texto deixa explícito que picapes não são caminhões, independentemente do peso. Para a MP, picape é o veículo de carga com cabine de passageiros ligada de fábrica a uma área aberta de carga, ainda que coberta por capota removível.
A MP estabelece alíquota zero para carros comprados por pessoas com deficiência ou com Transtorno do Espectro Autista (TEA) e por taxistas, desde que o direito ao benefício seja reconhecido pela Receita Federal. A regra repete a lei complementar do IS, que já previa a alíquota zero. O benefício vale para carros de fabricação nacional com, no mínimo, quatro portas e, no caso das pessoas com deficiência ou TEA, com preço de até R$ 200 mil.
Alíquota zero também será concedida aos modelos que receberem o registro de "versão sustentável" concedido pelo Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), no âmbito do programa Mover. De acordo com o decreto do IPI Verde, ao qual a MP remete, o carro precisa cumprir simultaneamente quatro critérios: emissão de até 83 gramas de CO₂ por quilômetro, medida do poço à roda, ou seja, incluindo a produção do combustível; pelo menos 80 % de materiais recicláveis ou reutilizáveis; estampagem d.
Com informacoes de O GLOBO.
Notícias Relacionadas