
Primeira decisão do Copom após a reeleição de Lula: o que está em jogo
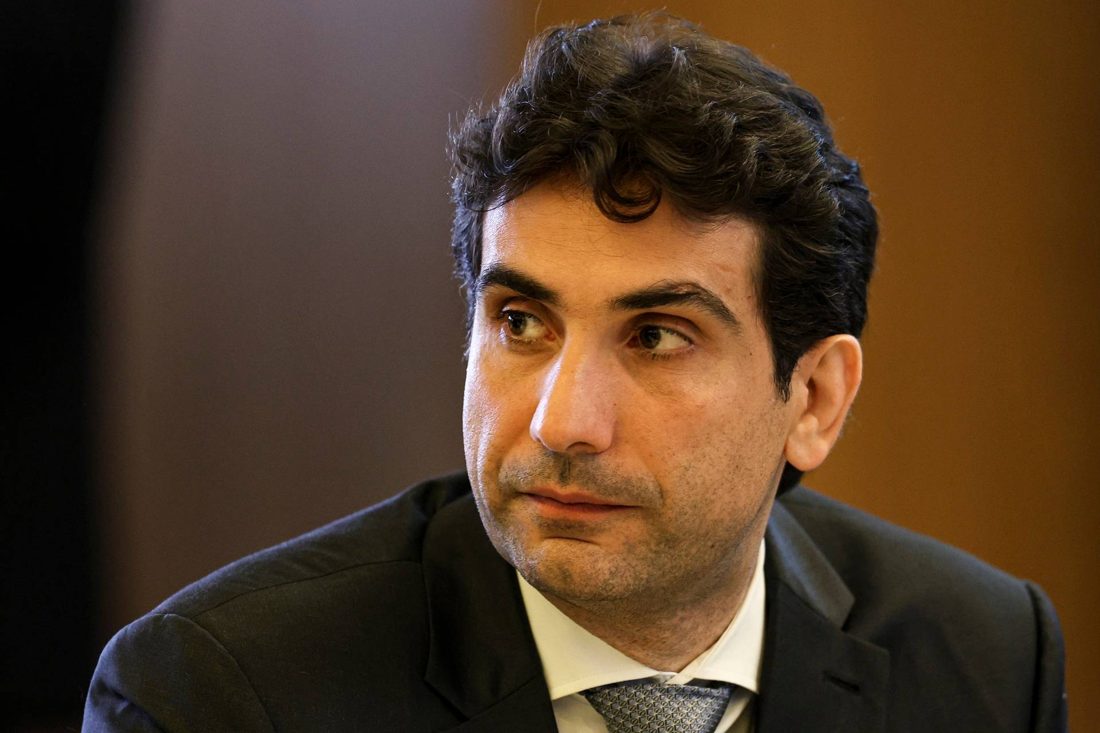
Foto: via InfoMoney
Em apenas cinco pregões após a reeleição do presidente Luiz Inácio Lula da Silva (PT), agentes econômicos revisaram suas projeções sobre a taxa de juros no Brasil, gerando a pior queda semanal da Bolsa desde março de 2020, impulsionando o dólar e provocando forte alta nos juros futuros.
É nesse cenário que o Comitê de Política Monetária (Copom) se reunirá nesta quarta-feira (4) para definir o futuro da Selic, diante da hipótese – até então distante – de que o ciclo de cortes chegue ao fim com a taxa em 13,75% ao ano. A decisão indicará como o Banco Central avalia o impacto desse choque sobre a inflação e se a sequência de cinco cortes chegou ao término ou apenas foi suspensa.
“A reunião ganhou peso por ser a primeira decisão relevante de política econômica depois da eleição, num momento de incerteza muito alta sobre a política fiscal”, afirmou Guilherme Ghidetti, sócio e CIO da Jera Capital.
O declínio começou na segunda‑feira (26), primeiro pregão após o segundo turno, quando o Ibovespa acionou o circuit breaker. O índice encerrou outubro com o pior desempenho mensal desde junho de 2022, após cinco sessões consecutivas de queda.
No Tesouro Direto, os títulos prefixados registraram a maior alta diária de taxas da série histórica iniciada em 2005; o Tesouro Nacional, por sua vez, cancelou leilões e recomprou papéis para conter a volatilidade.
Na Bolsa, a leitura predominante entre analistas passou a ser de cautela, com carteiras mais defensivas e alertas de que a recuperação pode levar meses.
Para Gabriel Magno, chefe de alocação de investimentos e sócio da AW Capital, a reação reflete uma quebra de expectativa, já que o mercado esperava maior controle de gastos no próximo governo. “Com o resultado das urnas, o mercado encontra‑se em um momento de incerteza quanto às contas públicas e de receio quanto ao futuro da dívida pública brasileira”, destacou.
Nas opções de Copom negociadas na B3, a probabilidade de manutenção da Selic, que era minoritária antes da eleição, chegou a cerca de 70% no fechamento de quinta‑feira (29), contra aproximadamente 30% de chance de um corte de 0,25 ponto percentual. Os contratos ainda incorporam apostas residuais em alta dos juros.
Antes do segundo turno, a discussão se concentrava em quantos cortes adicionais o Copom ainda faria, lembra Leandro Padulla, economista do ASA. “Agora, o debate passou a incluir a possibilidade de interrupção imediata do ciclo de flexibilização monetária”, acrescentou.
Um operador ligado a um importante banco estrangeiro, ouvido pelo InfoMoney, afirmou que a volatilidade dos últimos dias retira parte da base técnica do BC para decidir. “Os preços na tela ainda refletem desmontagem de posições e ordens de stop loss, e o câmbio pode mudar de patamar rapidamente a depender dos anúncios do governo”, explicou.
Segundo o mesmo operador, “a decisão deixa de ser uma decisão quantitativa, vai ser uma decisão mais qualitativa”. Ele vê argumentos para ambos os caminhos, mas defende a pausa, argumentando que interromper os cortes após um evento desse porte é mais fácil de justificar e mantém a porta aberta para retomá‑los mais adiante. Um corte agora, com o investidor local em pânico, poderia alimentar teorias sobre a independência do BC, embora ele não veja risco real de credibilidade. “Se eu fosse ele, eu não cortava”, resumiu.
João Peixoto, CEO da Ouro Preto Investimentos, não vê motivo para o presidente do BC, Gabriel Galípolo, afrouxar a política monetária no curto prazo. “Se ele não fez antes para beneficiar Lula, agora tem menos motivo para fazer”, declarou.
O efeito do choque sobre a inflação está no centro da decisão. “O papel do Banco Central, neste momento, é avaliar em que medida a depreciação cambial e o aumento dos prêmios de risco serão persistentes e poderão contaminar as expectativas e as projeções de inflação no horizonte relevante”, explicou Padulla.
De um lado, a atividade econômica continua em desaceleração, refletindo os efeitos dos juros altos. De outro, a depreciação cambial, a incerteza fiscal e o risco de deterioração adicional das expectativas recomendam mais cautela.
O efeito líquido esperado é uma elevação da inflação projetada pelo Copom.
Em relatório, o Bradesco aponta que, desde a última reunião, o petróleo ficou mais pressionado e o real se desvalorizou frente ao dólar, o que deve elevar a projeção de inflação do BC no horizonte relevante. Ainda assim, o banco projeta um corte de 0,25 ponto percentual nesta quarta, para 13,5% ao ano.
Padulla não descarta um último corte. Mesmo revisada para cima, a projeção do Copom pode permanecer próxima da meta, o que não inviabilizaria necessariamente a decisão. “No entanto, em um ambiente de expectativas mais desancoradas e maior incerteza fiscal, diminui o espaço para reduzir o grau de restrição monetária”, ponderou.
Magno, da AW Capital, avalia que os dados atuais ainda dão espaço para o Copom cortar, mas que a escolha pode recair sobre a pausa.
Com informacoes de InfoMoney.

Notícias Relacionadas