
Motiva (MOTV3): lucro sobe, caixa surpreende e Citi volta a recomendar compra, com preço-alvo mais baixo
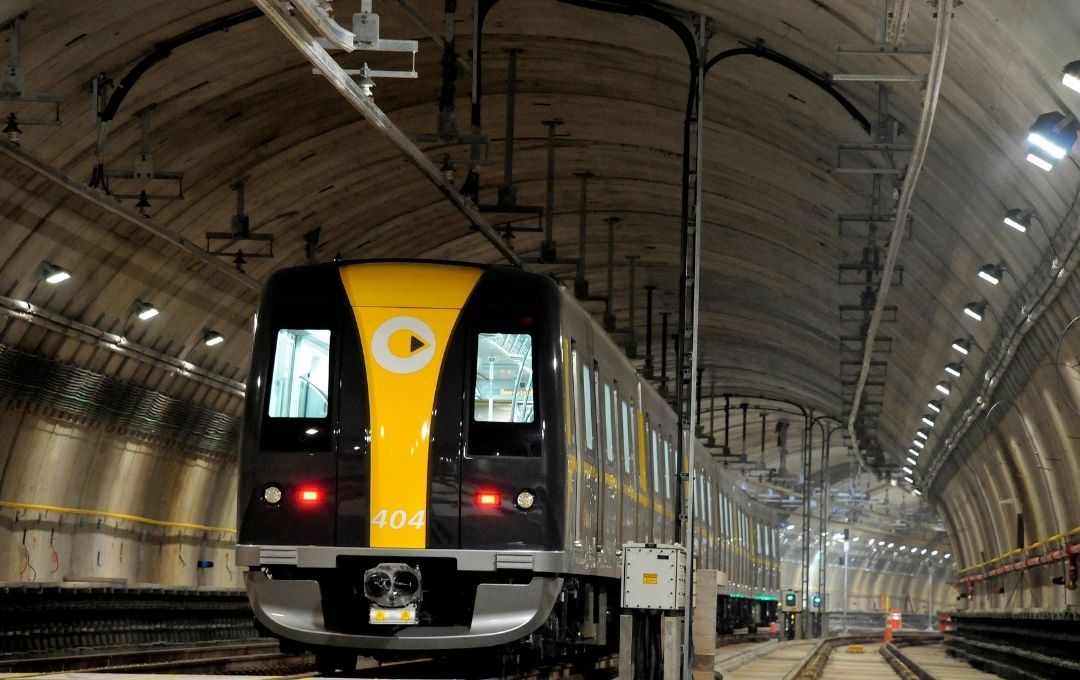
Foto: via Seu Dinheiro
Os resultados do terceiro trimestre de 2026 (3T26) reforçaram a confiança do Citi na Motiva (MOTV3). Além de superar as expectativas com o lucro do período, a companhia entregou uma geração de caixa bem acima do esperado, o que levou o banco a revisar sua recomendação para compra. Ao mesmo tempo, o Citi reduziu o preço-alvo dos papéis de R$ 20,40 para R$ 17,40. Mesmo com o corte, o novo alvo indica potencial de valorização de mais de 20% em relação ao fechamento do pregão anterior.
No período, a Motiva reportou lucro líquido ajustado de R$ 750 milhões, crescimento de 9,8% na comparação com o mesmo período do ano passado. Segundo o banco, a revisão do preço-alvo também reflete a liquidação dos ativos da companhia após as eleições. Desde a segunda-feira (26), as ações acumulam queda de quase 30%.
Na visão do Citi, os juros mais elevados justificam a revisão das expectativas para os resultados e para o custo de capital da companhia, mas não explicam integralmente a forte desvalorização dos papéis. O banco destaca que a Motiva segue com fundamentos operacionais sólidos, com avanços em eficiência de custos, melhora dos indicadores operacionais e maior disciplina na alocação de capital. Para os analistas, a recente queda abriu uma oportunidade de adquirir uma companhia de qualidade a preços mais atrativos.
Os números do trimestre reforçaram a visão mais construtiva do Citi. A receita líquida ajustada atingiu R$ 3,89 bilhões, alta de 19,6% em relação ao mesmo período do ano anterior. O Ebitda ajustado somou R$ 2,58 bilhões, crescimento anual de 8,3%. Um dos principais destaques apontados pelo banco foi a forte geração de caixa, de R$ 1,8 bilhão no trimestre, acima da expectativa do Citi.
Embora o backlog de investimentos tenha avançado para R$ 62,7 bilhões, o Citi avalia que o montante está sob controle. Os investimentos realizados no trimestre ficaram abaixo das expectativas, mas o banco projeta aceleração dos desembolsos no quarto trimestre de 2026. Para o Citi, mesmo diante de um cenário de juros mais altos, a queda recente das ações parece desproporcional aos fundamentos da companhia.
Com informacoes de Seu Dinheiro.
Notícias Relacionadas