
Magazine Luiza dispara 10,11% na B3 após alívio nos juros e revisão de JP Morgan
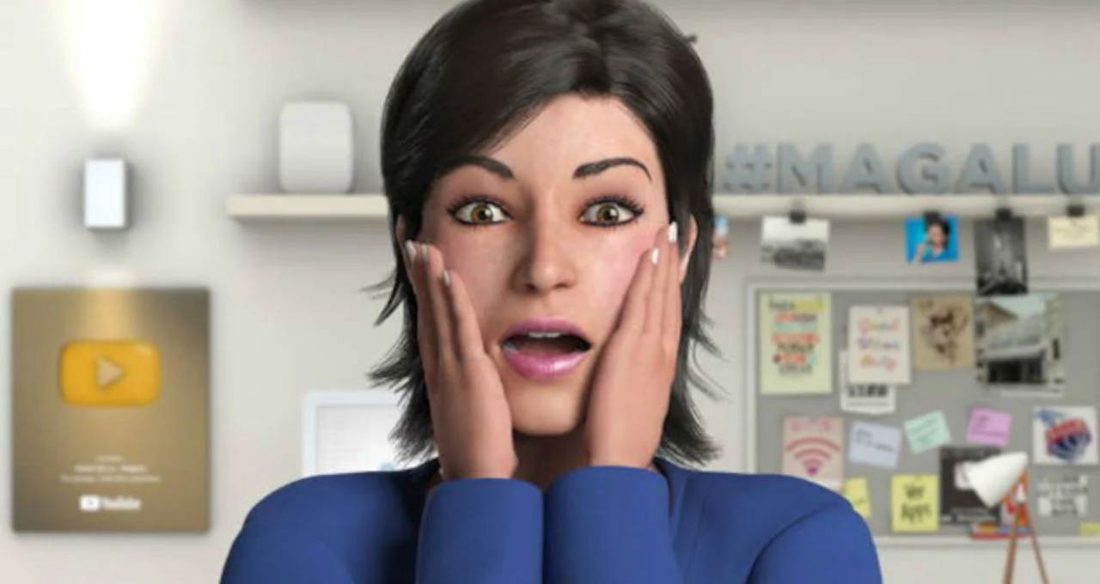
Foto: via Money Times
As cotas do Magazine Luiza (MGLU3) lideraram o Ibovespa na sessão de quarta‑feira (30), avançando 10,11% às 14h20 (horário de Brasília) e sendo negociadas a R$ 7,30.
O movimento ganhou força com o alívio na curva de juros futuros, consequência da redução dos rendimentos dos títulos do Tesouro dos Estados Unidos (Treasuries), que trouxe expectativas de menor custo de capital.
Em relatório recente, o JP Morgan destacou Magalu e Assaí (ASAI3) como as varejistas mais alavancadas em sua cobertura, apontando elevada sensibilidade à queda de juros. Na análise de sensibilidade, cada variação de 100 pontos‑base nos juros altera o EPS em 10% para MGLU3 e 5% para ASAI3, enquanto a média dos demais varejistas gira em torno de 2%, dada a baixa alavancagem setorial. Os modelos já incorporam cortes de juros, projetando a taxa Selic média em 11,25% para 2028 e encerramento do ano em 10,5%.
O mesmo banco revisou para baixo o lucro líquido do varejo em cerca de 2% na média e 5% na mediana, reflexo de um ciclo de revisões negativas iniciado em junho, impulsionado pela desaceleração do consumo de consumidores financeiramente pressionados, intensificação da concorrência transfronteiriça, maior atividade promocional e pressão sobre a alavancagem operacional.
Entretanto, Magalu figura entre as revisões positivas mais relevantes, pois o JP Morgan incorporou ganhos esperados de participação de mercado decorrentes da recuperação judicial da Casas Bahia (BHIA3) e da recente parceria com o Mercado Livre (MELI34). O banco estima que esses fatores possam gerar crescimento de vendas de aproximadamente 10% em 2027. “O varejo online ainda tem baixa penetração no Brasil, o que deve melhorar nos próximos anos, permitindo que players como o Magazine Luiza capturem parte desse crescimento antes de uma consolidação maior”, afirmou o analista.
O cenário macroeconômico adverso e a pressão sobre o consumidor continuam a frear a demanda por bens duráveis de alto valor, afetando o GMV (volume bruto de mercadorias), sobretudo no canal online. Por esse motivo, o JP Morgan mantém classificação Underweight (venda) para as ações da empresa.
No segundo trimestre de 2026 (2T26), o Magazine Luiza registrou prejuízo líquido de R$ 72,5 milhões, alta de 197,5% em relação ao prejuízo de R$ 24,4 milhões do mesmo período de 2025. Na métrica ajustada, que exclui itens não recorrentes, o prejuízo foi de R$ 50,4 milhões, revertendo o lucro ajustado de R$ 1,8 milhão registrado em 2T25.
Apesar do resultado negativo, a administração adotou tom otimista para os próximos trimestres. Roberto Belíssimo, CFO da varejista, ressaltou a combinação de expansão das lojas físicas, fortalecimento da parceria com a Amazon no e‑commerce, novas iniciativas no segmento, além de melhora no capital de giro e geração de caixa.
O EBITDA (lucro antes de juros, impostos, depreciação e amortização) foi de R$ 675,3 milhões no 2T26, queda de 1,7% em comparação anual. Já o EBITDA ajustado atingiu R$ 708,8 milhões, recuando 2,5% frente ao mesmo período de 2025.
Com informacoes de Money Times.
Notícias Relacionadas