Perdão automático de dívidas do INSS para MEIs entra em vigor em 2027
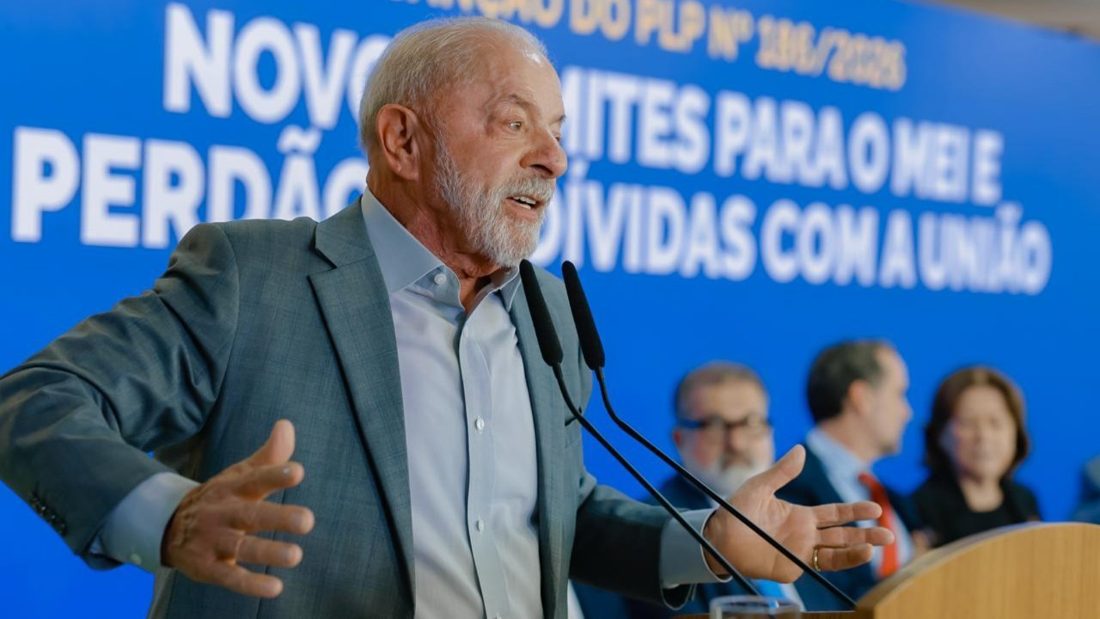
Foto: G1 Economia
O governo federal estabeleceu que, a partir de 1º de janeiro de 2027, as dívidas de contribuição ao INSS de microempreendedores individuais (MEIs) serão perdoadas de forma automática, sem necessidade de solicitação por parte do contribuinte.
A medida está prevista na Lei Complementar nº 238/2026 e abrange exclusivamente a parcela previdenciária incluída no Documento de Arrecadação do Simples Nacional (DAS‑MEI) com vencimento até 13 de outubro de 2026, ou seja, as contribuições referentes aos meses até agosto de 2026.
Os valores de ICMS e ISS, impostos estaduais e municipais que também podem integrar o DAS‑MEI, permanecem exigíveis e não são contemplados pelo perdão.
Segundo estimativas do governo, cerca de 3,6 milhões de microempreendedores serão beneficiados, o que deve representar o cancelamento de aproximadamente R$ 12,6 bilhões em débitos.
Para manter o benefício, o empreendedor que permanecer enquadrado como MEI deverá pagar em dia as parcelas do DAS‑MEI referentes a janeiro, fevereiro, março, abril, maio e junho de 2027; o não pagamento implicará no cancelamento do perdão e na retomada da cobrança.
O cancelamento será efetuado automaticamente pela Receita Federal, inclusive para débitos que estejam parcelados ou em fase de cobrança administrativa, bem como para aqueles inscritos na Dívida Ativa da União, cujo acompanhamento pode ser feito pelo portal Regularize da Procuradoria‑Geral da Fazenda Nacional.
Nos casos de parcelamento exclusivamente da contribuição previdenciária, o acordo será encerrado automaticamente. Quando o parcelamento inclui outros tributos, como ICMS ou ISS, a Receita recalculará o valor, excluindo a parte beneficiada, mas não haverá devolução de valores já pagos.
Embora a lei já esteja sancionada, seus efeitos só se materializarão a partir de 1º de janeiro de 2027; até 31 de dezembro de 2026 os débitos e parcelamentos continuam válidos, como já destacamos na nossa cobertura sobre a prorrogação do prazo da Receita Federal para negociação de dívidas.
Quem já encerrou o registro como MEI ou deixou de pertencer à categoria não está sujeito à exigência de pagamento dos meses de janeiro a junho de 2027.
Empreendedores que estejam litigando judicialmente sobre as dívidas abrangidas deverão desistir da ação e apresentar requerimento para que o cancelamento seja efetivado, pois o perdão automático não se aplica a quem mantém a disputa na justiça.
Por fim, o perdão não elimina a obrigação de entregar anualmente a Declaração Anual do Simples Nacional do MEI (DASN‑Simei), que continua obrigatória para informar o faturamento do negócio, inclusive em relação a exercícios anteriores.
Com informacoes de G1 Economia.
Notícias Relacionadas