
Cosan negocia venda de 25% da Compass para gestora de Abu Dhabi e avalia novos desinvestimentos
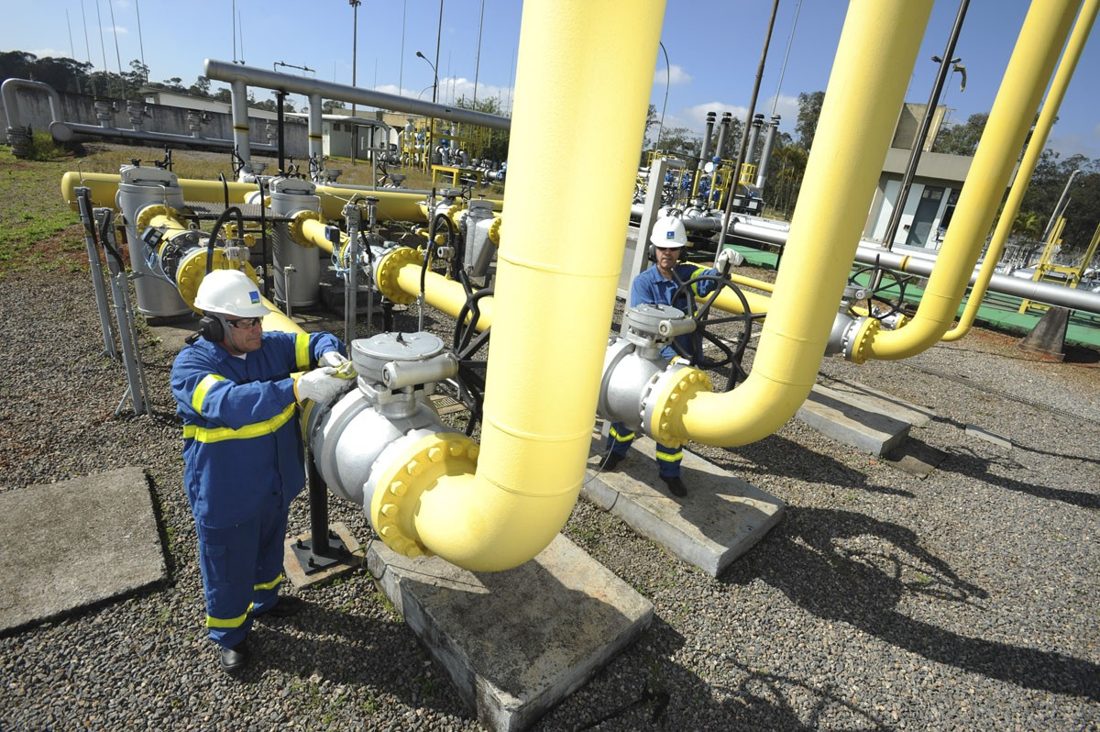
Foto: via Pipeline
A Cosan está negociando a venda de 25% da Compass, controladora da Comgás, para uma gestora de investimentos vinculada ao governo de Abu Dhabi, conforme apurou o Pipeline. A operação está em estágio avançado e deve ser feita por meio de uma venda privada, já que uma oferta secundária de ações na bolsa não seria atrativa no atual cenário de mercado, em que a ação da Compass cotava R$ 19,58, abaixo do preço de IPO de R$ 28.
Considerando o valor de mercado atual da Compass em torno de R$ 14 bilhões, a alienação da participação de 25% renderia aproximadamente R$ 3,5 bilhões. Atualmente, a Cosan detém 76,18% da companhia.
O interesse de investidores na Compass está ligado à expansão do mercado livre de gás natural no Brasil, que pode impulsionar os resultados da Edge, unidade responsável pela comercialização de gás e GNL. O UBS BB projeta um crescimento anual composto de 35% para o EBITDA da Edge até 2030.
A Compass representa a maior fonte de dividendos para a Cosan. O UBS BB estima que a empresa oferece um dividend yield de 9% quando exclui o efeito da opção de venda (put) concedida aos bancos na reorganização societária da Cosan Dez, e de 3% quando esse efeito é incluído.
Paralelamente, a Cosan mantém conversas com um consórcio formado pela Cofco e pela Bunge para vender até 15% da Rumo, empresa de ferrovias. Embora o prazo de exclusividade da transação já tenha expirado, a operação poderia gerar cerca de R$ 4 bilhões, considerando o valor de mercado da Rumo de R$ 26,32 bilhões.
Além disso, a holding está sondando potenciais interessados para a venda de uma participação relevante, porém minoritária, na Moove, empresa de lubrificantes. Ainda não há processo formal, mas fontes próximas ao assunto indicam que, dependendo das propostas, a Cosan poderia até considerar a venda total da Moove, embora esse não seja o cenário-base.
Outras possíveis alienações incluem a venda de terras pela Radar, atividade que já vem sendo realizada. Em março, a Cosan apresentava patrimônio líquido de R$ 18 bilhões, porém o UBS aponta um cenário desafiador para a venda de terras, com retorno baixo entre 3% e 4% e restrições à venda para estrangeiros no Brasil.
Segundo o UBS, Radar e Rumo contribuem com um dividend yield estimado em aproximadamente 2% para a Cosan. A companhia considera adequado um índice de cobertura de juros entre 1,5 e 2 vezes; a projeção para este ano fica entre 0,8 e 1,2 vezes, abaixo do patamar considerado sustentável, sobretudo em um ambiente de juros elevados.
Os analistas do UBS calculam que a Cosan precisaria levantar cerca de R$ 4 bilhões por meio de desinvestimentos para reduzir em torno de R$ 600 milhões suas despesas financeiras e alcançar fluxo de caixa livre neutro em 2027. O banco estima ainda uma queima de caixa de aproximadamente R$ 600 milhões para a Cosan nesse mesmo ano.
Apesar desses desafios, o UBS vê um desconto de 35% a 45% para a holding, indicando que o mercado ainda não precifica integralmente a possibilidade de desinvestimentos ou de reorganização societária. Por isso, a recomendação sobre as ações da Cosan foi elevada de neutra para compra. A Cosan não se pronunciou sobre as negociações.
Com informacoes de Pipeline.
Notícias Relacionadas