
Goldman Sachs projeta dólar entre R$4,50 e R$5,80 após eleições de outubro
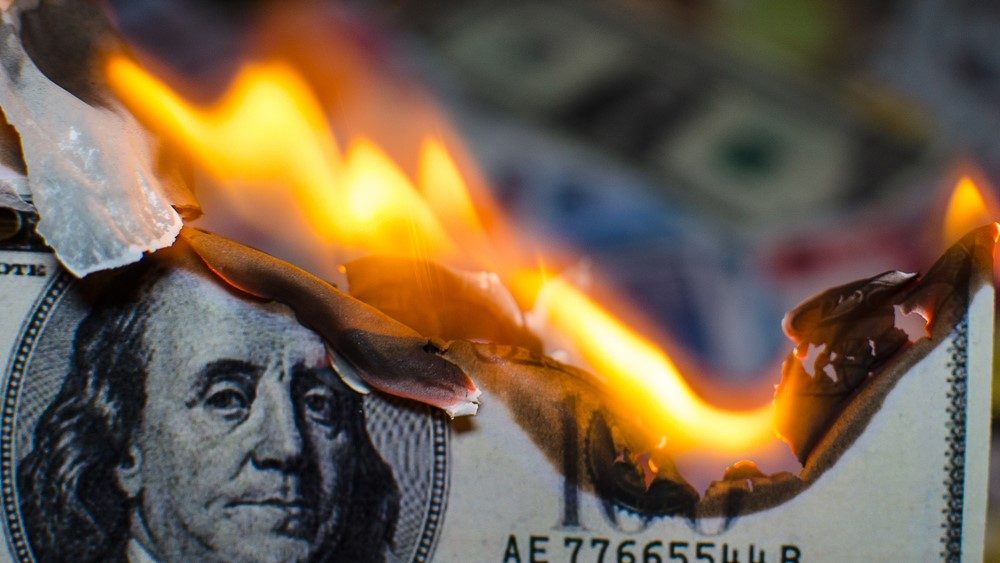
Foto: btg-pactual/efe
Com o primeiro turno das eleições presidenciais marcado para 4 de outubro e a possibilidade de segundo turno em 25 de outubro, a atenção dos investidores está voltada para o futuro da moeda norte‑americana no Brasil.
Na quarta‑feira (23), o dólar à vista encerrou o dia cotado a R$ 5,1682, registrando alta de 1,28 %. No acumulado do mês, a moeda recua 0,23 % e, no ano, apresenta queda de 5,84 %.
Segundo o Goldman Sachs, um cenário percebido como favorável ao mercado – ou seja, um compromisso claro com o ajuste das contas públicas – pode conduzir o dólar a uma faixa entre R$ 4,50 e R$ 4,80, cenário que o banco denomina “market‑friendly”.
Para chegar a esses números, os analistas utilizam um modelo próprio que incorpora variações do real decorrentes de preços de commodities, taxa de juros e risco‑país, separando fatores globais de especificidades brasileiras. O modelo indica que, desde 2024, o real tem sido negociado com um prêmio de desconfiança que chegou a cerca de 19 % em dezembro de 2024; atualmente esse prêmio está em 5,3 %.
Um dólar em R$ 4,80 refletiria a completa eliminação desse prêmio, enquanto R$ 4,50 representa o piso da faixa mais otimista dentro do cenário “market‑friendly”. Caso o resultado eleitoral seja interpretado como sinal de que o ajuste fiscal não avançará, o Goldman projeta um retorno do dólar a R$ 5,80, nível que reproduz o pico de estresse cambial observado em dezembro de 2024. Um ponto intermediário, com o prêmio do real voltando a 10 % – nível de setembro de 2024 – colocaria a cotação em torno de R$ 5,40. Um cenário ainda mais otimista, inspirado na eleição colombiana deste ano, sugeriria R$ 4,35, embora o banco ressalte que tal limite superior seja pouco provável, dada a gravidade maior dos problemas fiscais na Colômbia antes da votação.
O Goldman enfatiza que não é a vitória de um candidato específico que determinará o preço do dólar, mas sim as decisões de política econômica adotadas após a eleição. O banco ilustra essa lógica analisando as eleições de 2014, 2018 e 2022, nas quais o real apresentou fortes movimentos logo após o primeiro turno, apenas para reverter quando o foco migrou para a composição do ministério, a viabilidade das reformas e o cumprimento das metas fiscais.
Em 2014, por exemplo, a reeleição de Dilma Rousseff provocou desvalorização imediata do real, mas a subsequente indicação de um time econômico mais ortodoxo fez a moeda se valorizar nas semanas seguintes. Já em 2018, o mercado só reagiu de forma consistente quando ficou claro que a reforma da Previdência avançaria mais lentamente do que o esperado.
O panorama macroeconômico atual combina política monetária restritiva – com juros elevados – e política fiscal expansionista, refletida em um déficit fiscal nominal acima de 9 % do Produto Interno Bruto (PIB), o maior patamar em 25 anos. O déficit primário, próximo a 0,7 % do PIB, ainda está distante do superávit de 2 % a 3 % do PIB que o Goldman estima ser necessário para estabilizar a dívida pública.
Essa combinação de juros altos financiando um grande déficit fiscal é considerada insustentável a longo prazo, o que confere ainda mais importância ao pleito eleitoral como ponto de inflexão para a trajetória das contas públicas brasileiras.
Com informacoes de Seu Dinheiro.
Notícias Relacionadas