
UBS BB recomenda compra de Petrobras e destaca potencial de dividendos elevados com alta do petróleo
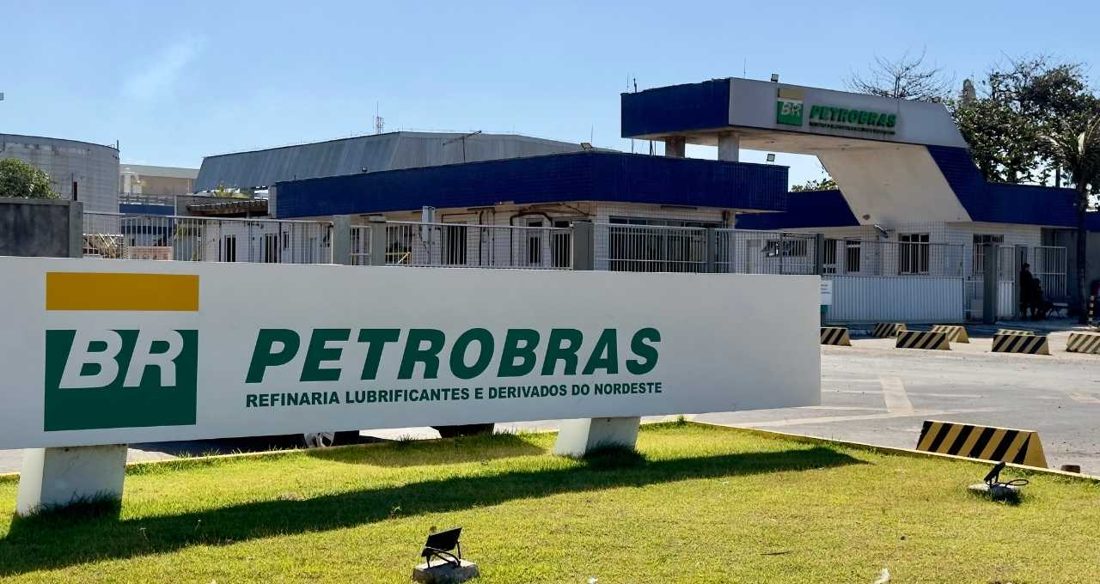
Foto: via Money Times
O UBS BB manteve a recomendação de compra para as ações da Petrobras (PETR4) e, em relatório divulgado nesta quarta‑feira, os analistas Tasso Vasconcellos, João Baricello e Matheus Enfeldt destacaram a posição privilegiada da empresa para capturar um cenário de preços de petróleo mais altos.
Segundo os especialistas, o fato de a Petrobras ser exportadora líquida, de apresentar produção acima do plano e de não sofrer impactos operacionais relevantes decorrentes do conflito no Oriente Médio sustenta a perspectiva otimista.
A política de dividendos trimestrais, atrelada ao fluxo de caixa, gera um dividend yield projetado entre 10% e 11% para 2026, subindo para 13% a 14% em 2027, mesmo após a forte alta acumulada das ações ao longo do ano.
Com base nesses fundamentos, o banco suíço elevou o preço‑alvo da PETR4 de R$60 para R$62 nos próximos 12 meses, o que corresponde a um potencial de valorização de 28% em relação ao fechamento anterior. Para os ADRs negociados na NYSE (ticker PBR), o alvo passou de US$22 para US$23 por ação, indicando cerca de 11% de alta.
Na manhã desta quarta‑feira, com o barril Brent cotado acima de US$100, PETR4 registrava alta de 2,21%, negociando a R$49,42 e sendo a ação mais negociada da B3. As ações ordinárias PETR3 subiam 2,22%, a R$54,38, no mesmo horário.
Os analistas calculam que cada variação de US$1 no preço do barril do Brent impacta aproximadamente 0,2 ponto percentual no dividend yield anual da Petrobras.
As projeções de preço do Brent são de US$85 no terceiro trimestre de 2026 (3T26), US$80 no quarto trimestre de 2026 (4T26) e US$75 em 2027.
Em relação aos combustíveis, o UBS BB mantém a expectativa de continuidade dos subsídios, estimando preço líquido de R$3,05 por litro para a gasolina e entre R$4,65 e R$5,42 por litro para o diesel nos trimestres 3 e 4 de 2026.
Para 2027, o banco projeta crack spread de US$11 por barril para a gasolina e US$50 para o diesel, com o diferencial do diesel previsto para se normalizar em US$21 por barril a partir de 2028.
O Brasil figura entre os 20 de 130 países que registraram menores aumentos nos preços nas bombas desde o início do conflito no Oriente Médio, graças a subsídios governamentais combinados com cortes nos impostos PIS/Cofins.
Na produção, a Petrobras alcançou 2,89 milhões de barris por dia em agosto, elevando a média anual acumulada para 2,69 milhões de barris por dia. O UBS BB projeta 2,73 milhões de barris por dia em 2026 e 2,84 milhões em 2027, acima das metas internas de 2,50 e 2,60 milhões, respectivamente.
No segmento de refino, a estatal foi a única entre pares da América Latina, América do Norte e Europa a registrar queda sequencial no EBITDA por barril no segundo trimestre, segundo o relatório.
Quanto ao capex, a administração tem sido transparente ao anunciar aumento dos investimentos, aproveitando o fluxo de caixa “extraordinário” decorrente da maior produção e dos preços de venda. Contudo, um desembolso de capital muito superior ao esperado, com ou sem aquisições, representa um risco relevante para a perspectiva positiva.
Essas análises se inserem em um contexto recente em que a Petrobras revogou o aumento de R$0,19 na gasolina, manteve descontos para distribuidoras e encerrou o desconto de R$0,44 por litro, além da alta do Ibovespa impulsionada por opções de compra de ações de petróleo, reforçando o clima favorável ao setor.
- Ibovespa recupera terreno e sobe com exterior e eleições, apesar de Vale e Petrobras
- Petrobras revoga aumento de R$0,19 na gasolina e mantém desconto para distribuidoras
- Petrobras encerra desconto de gasolina, Vale nega emissão de dívida e BR Partners aumenta capital; demais movimentos corporativos desta quinta (10)
Com informacoes de Money Times.
Notícias Relacionadas