
TCU define cálculo da alíquota da CBS que substituirá PIS/Cofins a partir de 2027
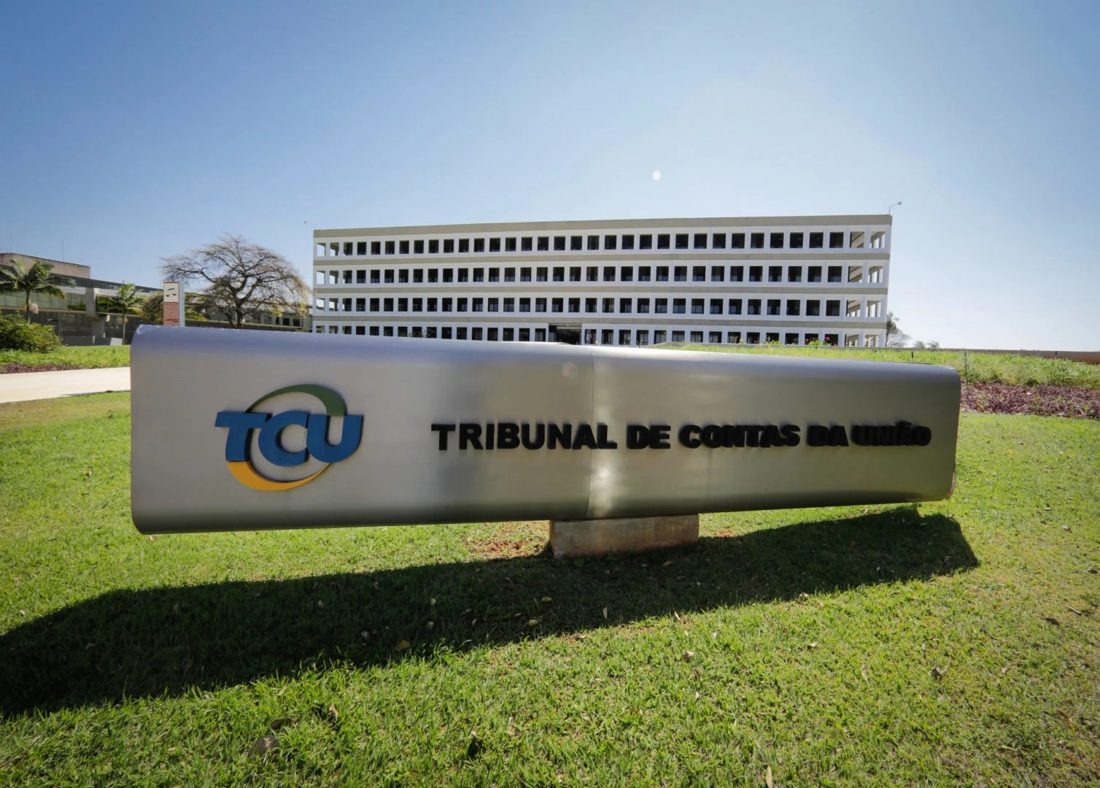
Foto: via InfoMoney
O plenário do Tribunal de Contas da União reúne-se nesta quarta-feira em sessão extraordinária destinada exclusivamente à definição da alíquota de referência da Contribuição Social sobre Bens e Serviços (CBS), novo tributo federal criado pela Reforma Tributária que substituirá o PIS e a Cofins a partir de janeiro de 2027.
O relator da pauta é o presidente da Corte, ministro Vital do Rêgo, e a decisão tomada será encaminhada ao Senado, que deverá fixar a alíquota por resolução até 15 de dezembro; caso não haja votação dentro desse prazo, valerá provisoriamente o percentual calculado pelo TCU.
A Receita Federal entregou ao TCU, em 14 de setembro, o modelo de cálculo da alíquota, porém sem indicar um número específico. O documento foi classificado como sigiloso e o percentual não foi divulgado durante a campanha eleitoral.
Segundo a análise da economista Silvia Matos, coordenadora do Boletim Macro IBRE na FGV, o presidente Lula precisará adotar uma postura pragmática e escolher nomes para os ministérios que transmitam confiança ao mercado. O ministro de Relações Institucionais, José Guimarães, ressaltou que o ajuste fiscal não está entre as prioridades do governo e que o tema não será debatido até o final do ano.
A lei que regulamentou a reforma estabelece que a alíquota de referência da CBS deve garantir a manutenção da arrecadação dos tributos que ela substituirá. O cálculo simula a cobrança da nova contribuição sobre a base de consumo, incorporando alíquotas reduzidas, regimes específicos, o Simples Nacional, a devolução de imposto (cashback) e os créditos presumidos previstos na legislação. Quanto maior o número de exceções, maior será a alíquota necessária para preservar a arrecadação.
Embora ainda não exista um número oficial, o Comitê Gestor do IBS utiliza, como referência, 9,21 % para a CBS e 18,7 % para o IBS, tributo estadual e municipal, totalizando 27,91 %.
O Projeto de Lei Orçamentária de 2027 projeta arrecadação de R$ 636,8 bilhões com a nova contribuição, equivalente a 4,7 % do PIB. Uma alíquota aprovada só entra em vigor no início do segundo mês após sua aprovação, e a conta será revisada anualmente durante o período de transição, que se estende até 2033.
Ao final da transição, a soma das alíquotas de referência da CBS e do IBS não poderá ultrapassar 26,5 %. Caso as projeções para 2030 indiquem que esse teto será excedido, o Executivo deverá enviar ao Congresso uma proposta de redução da tributação.
- Receita Federal lança ação de regularização de créditos de PIS/Pasep e Cofins no âmbito do PAFIS 2026
- STF cancela sessão de quinta-feira e mantém plenário para terça, com pauta sobre Marco Civil, lei do Amazonas e PIS/COFINS
- STF elimina cobrança de PIS/COFINS sobre rendimentos de reservas técnicas de seguradoras
Com informacoes de InfoMoney.

Notícias Relacionadas