
Lula 4 ou ‘Dilma 3’? Rogério Xavier, da SPX Capital, alerta sobre os riscos da política econômica no quarto mandato
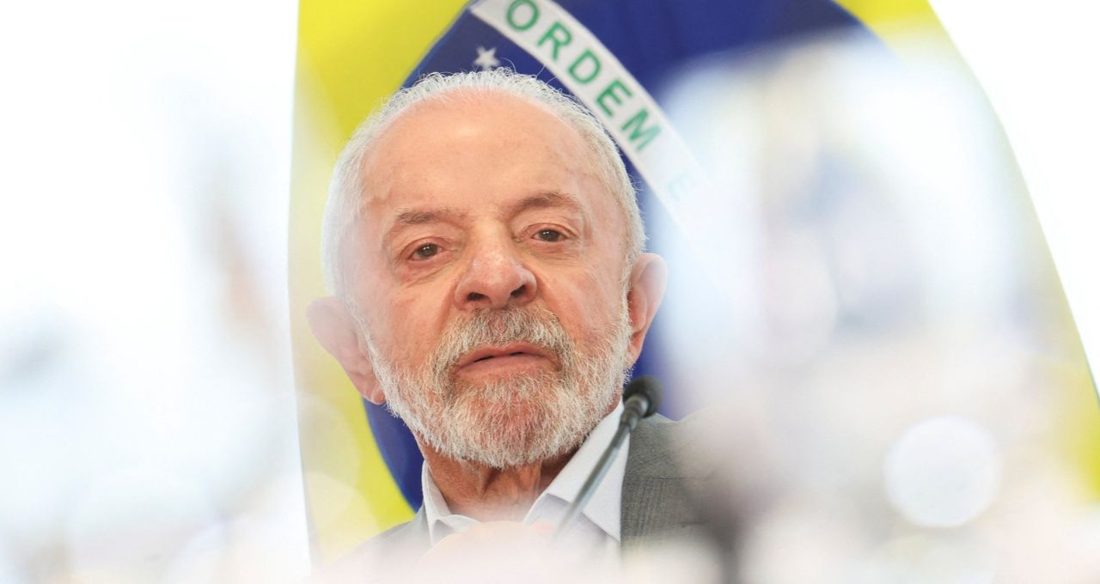
Foto: via Money Times
O presidente Luiz Inácio Lula da Silva iniciará seu quarto mandato sob a sombra de uma dívida pública elevada, rigidez orçamentária, juros reais altos e uma economia privada endividada, conforme aponta Rogério Xavier, um dos sócios‑fundadores da gestora SPX Capital.
Em publicação no Substack, Xavier levanta a hipótese de que o Brasil possa viver um “Lula 4” ou, gradualmente, um cenário que ele denomina “Dilma 3”. O gestor esclarece que a provocação não pretende afirmar que a história de uma década atrás se repetirá nem comparar as personalidades dos políticos; o objetivo é compreender como as questões econômicas serão enfrentadas.
“Há algum tempo venho defendendo que dominância fiscal não é um evento binário, mas um processo. Começo a me perguntar se uma política econômica semelhante à que ficou conhecida como Nova Matriz Econômica também poderia surgir como processo, não necessariamente como um programa anunciado. Uma decisão de cada vez, diante de alternativas que vão se estreitando”, escreveu Xavier.
Ele enfatiza que o ponto central não é o que o governante gostaria de fazer em condições ideais, mas sim o que seus incentivos o levam a fazer nas condições que enfrenta. Para contextualizar, o analista recapitula que, em 2003, Lula assumiu seu primeiro mandato em meio a uma crise de confiança, com inflação acelerada, risco‑país disparado e forte desvalorização cambial.
Apesar do cenário adverso, fatores favoráveis surgiram: superávits primários relevantes e uma balança comercial que saltou de um superávit de aproximadamente US$ 2,7 bilhões em 2001 para cerca de US$ 13 bilhões em 2002, alcançando quase US$ 25 bilhões em 2003. “A preservação do tripé macroeconômico ajudou a reconstruir a confiança. E, nos anos seguintes, a expansão chinesa e o ciclo favorável das commodities deram ao Brasil um impulso externo extraordinário”, afirma Xavier.
No entanto, ele alerta que seria um erro imaginar que as mesmas decisões, tomadas em condições muito diferentes, produziriam resultados semelhantes. O Brasil que entra em 2027 conta com reservas internacionais expressivas e um perfil cambial da dívida pública menos vulnerável que o de 2002, mas enfrenta condições econômicas complexas e um cenário internacional que já não oferece a mesma combinação de expansão chinesa, demanda por commodities e condições de financiamento que marcaram os anos 2000.
O quarto mandato de Lula se depara com uma sociedade dividida, um Congresso que exigirá a construção de maiorias, compromissos de campanha e a obrigação política de entregar crescimento. Segundo Xavier, a dificuldade reside na limitação dos instrumentos tradicionais: a política monetária permanece restritiva porque a inflação e suas expectativas exigem cautela; bancos e consumidores convivem com os efeitos acumulados de juros elevados; e uma desaceleração mais forte da atividade reduziria a arrecadação em um momento em que as despesas obrigatórias continuam pressionando o orçamento.
“Um ajuste concentrado nas despesas poderia recuperar confiança, reduzir prêmios de risco e abrir espaço para uma expansão mais sustentável. Mas também pode exigir medidas politicamente custosas e produzir efeitos contracionistas no curto prazo. Os benefícios são incertos e podem demorar; os custos políticos são imediatos”, pondera o gestor.
Diante da percepção de pouco espaço para elevar ainda mais a carga tributária, da resistência a cortes de despesas e da manutenção dos juros elevados, Xavier vê uma resposta possível no balanço financeiro do Estado, por meio de bancos públicos, fundos, garantias, subsídios creditícios e outros mecanismos parafiscais.
Sobre a dominância fiscal, ele observa que, quando a trajetória da dívida preocupa, o investidor marginal começa a exigir mais remuneração. O Tesouro continua conseguindo se financiar, porém perde liberdade para escolher as condições do financiamento. “Juros elevados ajudam a conter a demanda e a inflação, mas também aumentam o custo fiscal e pressionam empresas, famílias e bancos, enquanto a atividade mais fraca prejudica a arrecadação”, destaca.
A piora fiscal pode elevar os prêmios de risco e dificultar ainda mais a recuperação, na leitura do gestor. Para ele, o perigo maior não é necessariamente um calote nominal, mas a possibilidade de o Estado, pressionado pelo custo da dívida e pela fraqueza econômica, tolerar uma inflação mais elevada. “O que chamo, como provocação, de ‘Dilma 3’ seria uma possível resposta ao endurecimento fiscal que, se não bem manejado, pode transformar a política econômica em um ciclo de contenção inflacionária e restrição de crédito”, conclui Xavier.
Com informacoes de Money Times.
Notícias Relacionadas