
TCU fixa alíquota da CBS em 11,3% para 2027 e define redutor de 44,16% nas compras governamentais
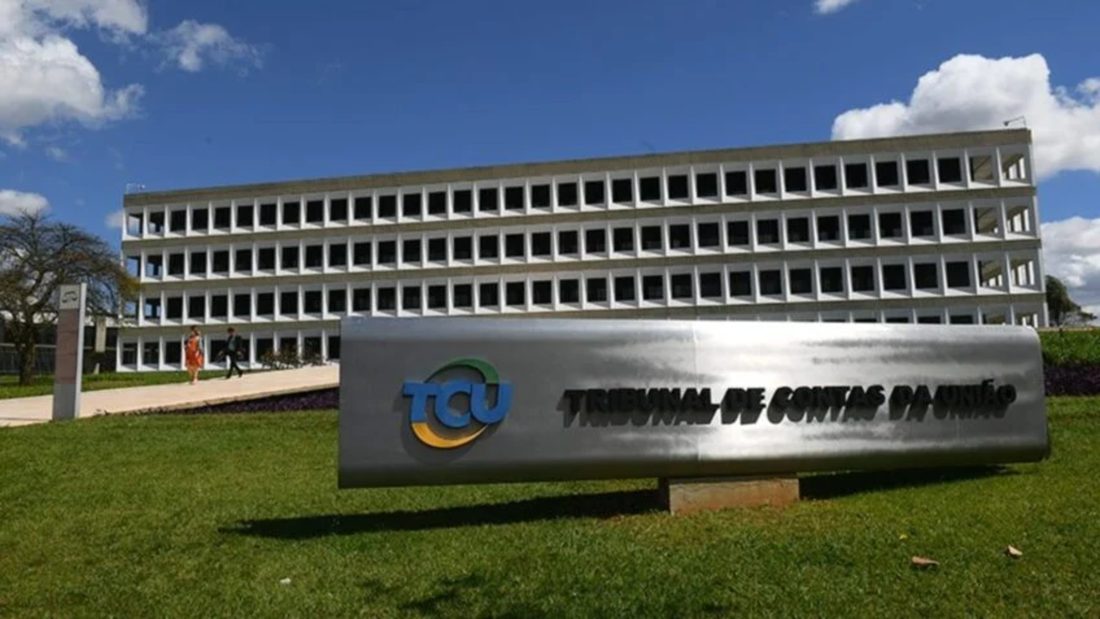
Foto: via Poder360
O Tribunal de Contas da União fixou a alíquota de referência da Contribuição Social sobre Bens e Serviços (CBS) em 11,3% para 2027, primeiro ano da transição da reforma tributária. O valor exato definido foi 11,3468%, 2,09 pontos percentuais acima dos 9,21% estimados inicialmente pelo Ministério da Fazenda.
O relatório técnico, identificado pelo processo TC 006.529/2026-7, foi aprovado pelo plenário do tribunal na quarta‑feira, 28 de outubro de 2026, com o ministro Vital do Rêgo atuando como relator. O cálculo tem fundamento no art. 349, § 14, da Lei Complementar nº 214, de 2025. Não é a primeira vez que o TCU desempenha papel central em decisões tributárias, como demonstrado recentemente na avaliação de nomes para o próprio tribunal pelo presidente Lula.
Somada à estimativa de 18,7% para o Imposto sobre Bens e Serviços (IBS) dos Estados e municípios, a alíquota combinada do Imposto sobre Valor Agregado (IVA) Dual atinge 30,0%. Para evitar o encarecimento das contratações públicas com a chegada do novo tributo, o TCU definiu um redutor de 44,16% aplicável às compras governamentais.
O tribunal encaminhará o relatório e a memória de cálculo à Presidência do Senado na sexta‑feira, 30 de outubro. Os senadores poderão aceitar a alíquota de 11,3% ou propor ajustes com premissas alternativas; caso não haja deliberação até a terça‑feira, 15 de dezembro, a taxa de 11,3% passará a valer automaticamente como referência da CBS em 2027.
Segundo o TCU, a alíquota foi calculada para manter a arrecadação federal neutra em 4,9861% do Produto Interno Bruto (PIB), média da série 2012‑2021, o que corresponde a R$ 528,5 bilhões por ano, a preços de 2023‑2024. O cálculo parte de uma base bruta de R$ 440,41 bilhões e incorpora os desvios previstos na lei.
Os principais desvios são: Cesta Básica (alíquota zero) – redução de R$ 126,30 bilhões; Reduções proporcionais de 30% e 60% (saúde, educação e serviços profissionais, entre outros) – redução de R$ 61,89 bilhões; Compras governamentais – redução de R$ 35,60 bilhões; Devolução a famílias de baixa renda (cashback) – redução de R$ 10,51 bilhões; Importações em geral – aumento de R$ 136,64 bilhões; Simples Nacional – aumento de R$ 67,78 bilhões; Combate à sonegação – aumento de R$ 41,70 bilhões.
O relatório indica que a isenção da CBS para a Cesta Básica exigiu elevar a alíquota padrão em cerca de 2,7 pontos percentuais para preservar a neutralidade fiscal.
O TCU ressalta que a estimativa de 11,3% depende de três pontos ainda em aberto: (i) Imposto Seletivo (IS) – o Executivo ainda não definiu as alíquotas sobre bebidas, cigarros, veículos e recursos minerais, e o cálculo assume que o IS arrecadará 40% da receita do extinto IPI, com os restantes 60% atribuídos à CBS, o que pressiona a alíquota em mais de 1 ponto percentual; (ii) IPI residual e Zona Franca de Manaus (ZFM) – ainda não está concluída a lista de produtos que manterão o IPI para preservar a competitividade da região, nem as regras de créditos presumidos nas Áreas de Livre Comércio; (iii) Créditos presumidos – os percentuais para produtores rurais não inscritos no CNPJ e transportadores autônomos serão definidos em ato conjunto dos Ministérios da Fazenda e da Agricultura.
O TCU adverte que, caso o Congresso reduza as alíquotas do IS, a CBS terá de ser elevada em novo cálculo, conforme o tribunal.
Com informacoes de Poder360.
Notícias Relacionadas