
Selic a 13,75% ao ano: simulação de rendimentos para R$10 mil em poupança, CDB, LCA, LCI e Tesouro
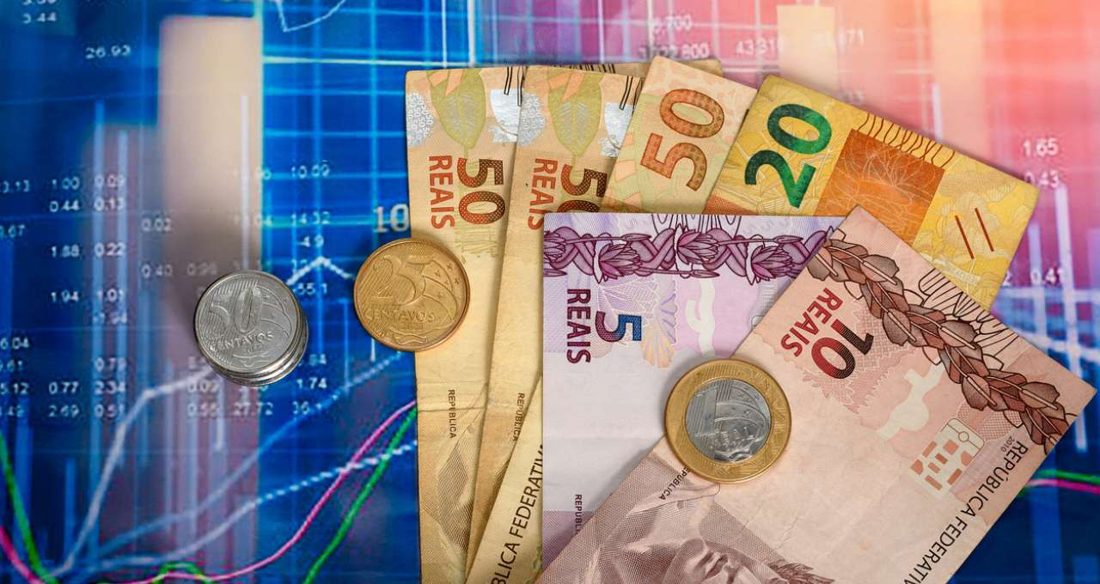
Foto: Money Times
Na sequência do quinto corte consecutivo da taxa básica de juros, anunciado pelo Copom em 16 de setembro — redução de 0,25 ponto percentual que levou a Selic a 13,75% ao ano — o especialista em planejamento financeiro Jeff Patzlaff realizou, a pedido do Money Times, uma simulação detalhada para investidores que desejam aplicar R$10 mil nos principais veículos de renda fixa disponíveis no mercado.
A simulação parte de um CDI projetado em 13,65% ao ano, comparado à Selic de 13,75% ao ano, e calcula a rentabilidade líquida considerando apenas o desconto do Imposto de Renda, sem incluir eventuais tributações específicas de títulos do Tesouro Nacional.
Mesmo com a recente queda dos juros, Patzlaff ressalta que a taxa ainda é considerada “extremamente alta” e garante retornos atrativos com risco muito baixo. Ele enfatiza que não há necessidade de acelerar a rotação de patrimônio, prática que costuma gerar custos adicionais com impostos e taxas.
Para a reserva de emergência, o especialista recomenda produtos com alta liquidez, como o Tesouro Selic, CDBs que permitem resgate diário e as chamadas “caixinhas” oferecidas pelos bancos, que possibilitam acesso rápido ao capital quando necessário.
Quando o objetivo é de médio prazo — por exemplo, financiar uma viagem ou substituir o carro em um a dois anos — Patzlaff indica que LCIs e LCAs isentas de Imposto de Renda, bem como títulos prefixados, podem ser opções adequadas, desde que o vencimento esteja alinhado à data prevista para o uso dos recursos.
Para horizontes mais longos, como a aposentadoria ou projetos com prazo de cinco a dez anos, ele destaca o Tesouro IPCA+, que oferece rendimento real acima da inflação, preservando o poder de compra ao longo do tempo.
Patzlaff alerta ainda os investidores que ainda mantêm recursos na poupança: a modalidade rende significativamente menos que a inflação real e outras opções seguras, o que significa perda de poder aquisitivo por simples “preguiça” de mudar de aplicação.
Em síntese, o especialista recomenda manter a calma, alinhar os investimentos ao prazo e objetivo de cada projeto e deixar que o efeito dos juros compostos trabalhe a favor do patrimônio.
Com informacoes de Money Times.
Notícias Relacionadas