
Hapvida (HAPV3) registra queda histórica e BB Investimentos revisa preço‑alvo para R$12, mas mantém recomendação neutra
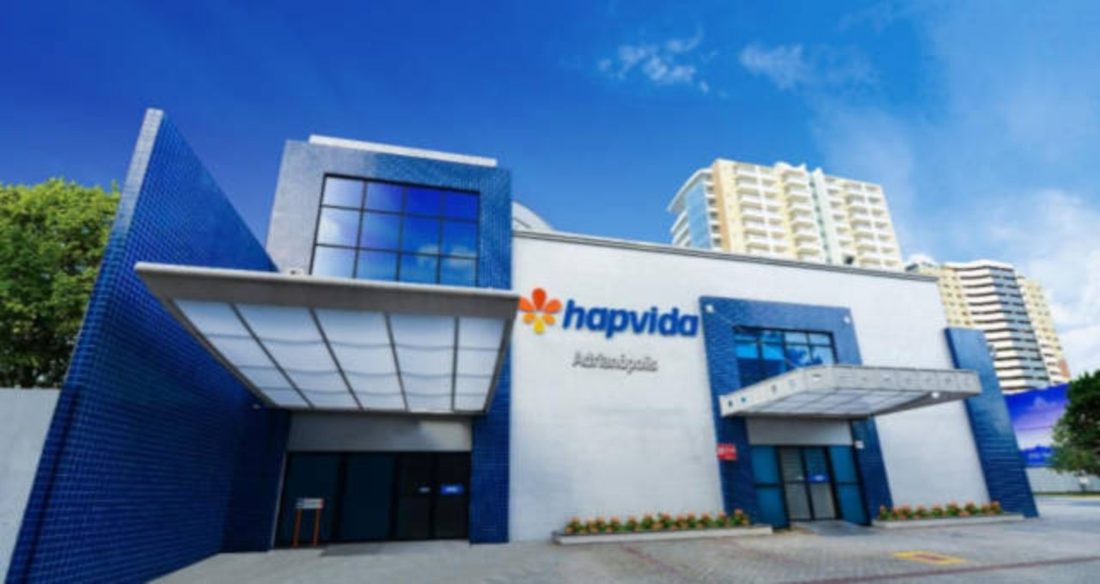
Foto: via Money Times
Não há como negar que a Hapvida (HAPV3) atravessa seu pior ciclo na bolsa desde a abertura de capital em 2018, quando a desvalorização acumulada chegou a 92%.
Em 2024, a queda se intensificou, com a ação recuando 50% e sendo negociada a R$6,73, a menor cotação da história da companhia.
O BB Investimentos, ao analisar o cenário, estabeleceu um preço‑alvo de R$12, o que indica um potencial de valorização de aproximadamente 63% em relação ao preço atual. Apesar desse horizonte positivo, a corretora manteve a recomendação neutra, apontando que a Hapvida ainda precisa comprovar a efetividade de seu plano de recuperação, sobretudo em termos de geração de caixa e fortalecimento da estrutura de capital.
Segundo os analistas, “a geração de caixa e a desalavancagem continuam sendo os principais vetores para uma reavaliação do risco da empresa e a retomada da confiança dos investidores”.
Os indicadores recentes reforçam a cautela: a receita líquida subiu 4,6%, alcançando R$15,9 bilhões, porém a sinistralidade caixa acumulada no primeiro semestre chegou a 73,7%, alta de 0,8 ponto percentual em relação ao mesmo período de 2025.
O aumento dos custos assistenciais e das despesas operacionais pressionou o EBITDA ajustado, que caiu 31,5% no ano, registrando R$1,3 bilhão. O lucro líquido ajustado recuou ainda mais, com queda de 64,2% no semestre, totalizando R$257 milhões.
Na esfera da dívida, a situação se deteriorou: a dívida líquida subiu de R$5,2 bilhões ao final de 2025 para R$5,4 bilhões em junho de 2026. Consequentemente, a alavancagem, medida pela relação dívida líquida/EBITDA ajustado dos últimos 12 meses, avançou de 1,32× para 1,61×, acima dos limites previstos nos covenants contratuais.
Entretanto, a Hapvida já vem adotando medidas para mitigar o endividamento. Em agosto, a operadora anunciou a redução de R$322,6 milhões da dívida bruta por meio da recompra de debêntures e da liquidação antecipada de um contrato de swap, operação que já havíamos destacado em cobertura anterior.
Na recompra de debêntures, a empresa desembolsou R$149,9 milhões para adquirir 185.355 títulos, cujo valor nominal atualizado foi de R$193,9 milhões. O swap, avaliado em R$128,7 milhões na data da operação, foi liquidado por R$99,1 milhões, gerando um ganho financeiro de R$29,6 milhões. Ambas as transações foram realizadas com um deságio médio de 23%, contribuindo para um impacto financeiro positivo.
Segundo a própria Hapvida, essas iniciativas visam reduzir a alavancagem e as despesas financeiras, ao mesmo tempo em que preservam a liquidez operacional, mas os analistas do BB Investimentos ainda aguardam resultados consistentes antes de mudar a recomendação.
- Terra Investimentos recomenda WEG (WEGE3), Suzano (SUZB3) e outras ações para a semana de 11 a 18 de setembro
- XP Investimentos destaca 14 small caps para setembro, com foco em Direcional e SLC Agrícola
- BB Investimentos mantém carteira de 16 FIIs em setembro: estratégia de renda e valorização permanece inalterada
Com informacoes de Money Times.
Notícias Relacionadas