
Move Brasil até 15 de setembro: vale a pena reduzir a entrada para alongar as parcelas?
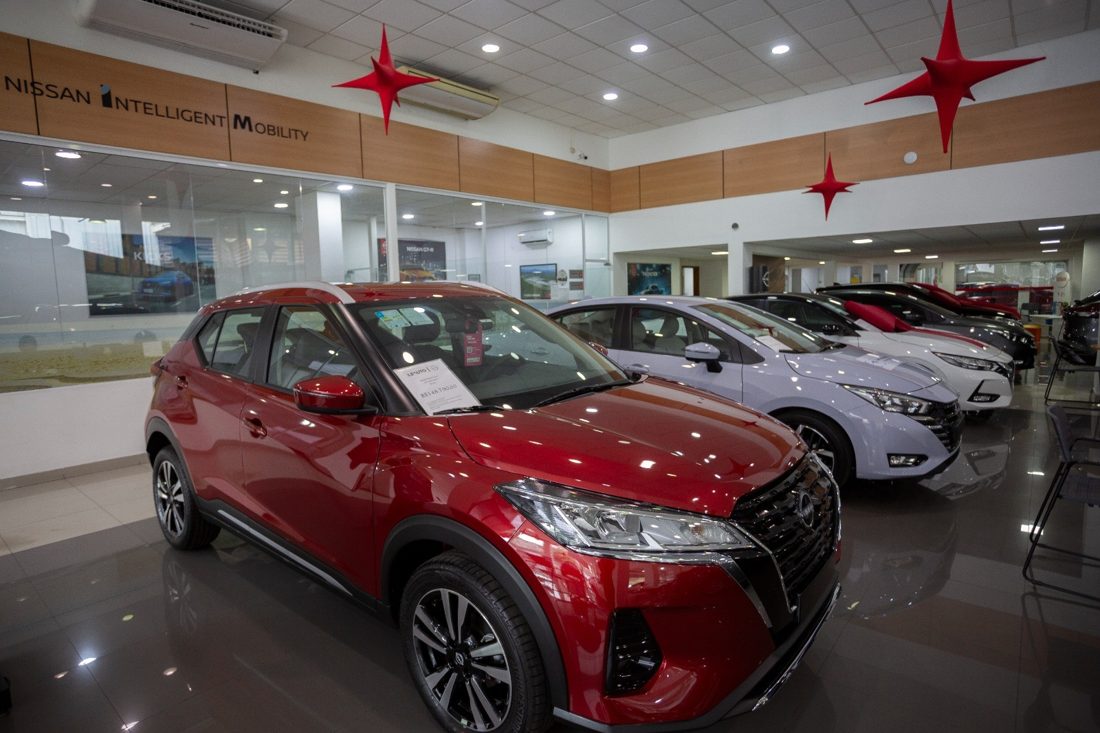
Foto: via O GLOBO
O programa Move Brasil, que segue aberto até a madrugada de 15 de setembro, oferece crédito para a compra de carros a motoristas de aplicativo e táxi, com condições que incluem pagamento em até 84 parcelas e carência de seis meses antes do início das prestações.
Segundo as regras divulgadas, o primeiro pagamento só ocorre no ano seguinte à contratação, permitindo que o condutor adquira o veículo hoje e só comece a amortizar a dívida a partir de 2025.
A taxa de juros aplicada ao financiamento é de 12,6% ao ano, sendo reduzida para 11,5% para mulheres, valores que atualmente ficam abaixo da taxa Selic, que está em 14% ao ano.
Analistas apontam que, enquanto a Selic serve de referência para investimentos como CDBs e produtos de fintechs, a diferença entre a taxa do programa e a Selic pode tornar a operação interessante, sobretudo se o motorista mantiver recursos aplicados em investimentos que rendam acima do custo do financiamento.
Larissa Frias, planejadora financeira do C6 Bank, afirma que utilizar o crédito como ferramenta de planejamento faz sentido quando o custo do financiamento é menor que o custo de oportunidade representado pela taxa básica de juros.
Entretanto, a especialista alerta para a necessidade de observar custos adicionais vinculados ao contrato, como IOF, seguro de prestação, tarifas administrativas e demais encargos que podem elevar o custo efetivo total.
Myrian Lund, professora de finanças pessoais da Fundação Getúlio Vargas, destaca a importância de comparar o rendimento líquido de investimentos com a taxa cobrada pelo programa, já que o imposto de renda incide sobre os ganhos. Ela exemplifica que um CDB ou Tesouro Selic com rendimento bruto de 14,15% ao ano tem rendimento líquido próximo a 12% após o desconto do IR, o que pode eliminar a vantagem do financiamento.
Para que a estratégia de reduzir a entrada e alongar o prazo seja vantajosa, o retorno líquido da aplicação deve superar a taxa de 14,15% ao ano. Caso contrário, o motorista pode acabar pagando mais juros ao longo do tempo.
As especialistas advertem que estender excessivamente o número de parcelas pode gerar risco caso a Selic caia abaixo da taxa contratada, fazendo com que o custo efetivo do financiamento fique maior que o de investimentos alternativos. Elas ressaltam que prazos mais longos reduzem a previsibilidade, pois variáveis como eleições, conjuntura internacional e mudanças na política monetária podem impactar a taxa de juros ao longo do período.
A professora Lund recomenda que, durante a carência de seis meses, o motorista aproveite para constituir uma reserva financeira, acostumando-se ao valor da prestação antes de iniciar os pagamentos. Esse fundo pode servir como reserva de emergência, essencial para quem depende da renda diária de corridas.
Além dos juros, o condutor deve considerar despesas recorrentes como manutenção do veículo, troca de pneus e outros custos operacionais que influenciam o orçamento mensal.
Para auxiliar na decisão, a calculadora do GLOBO permite simular as parcelas de diferentes modelos de carro e de motocicleta elegíveis ao Move Brasil, oferecendo ao usuário uma visão detalhada dos valores mensais de acordo com o prazo escolhido.
Com informacoes de O GLOBO.

Notícias Relacionadas